Avant de signer pour un atelier en rez-de-chaussée à Paris, vérifiez d'abord s'il sera assurable
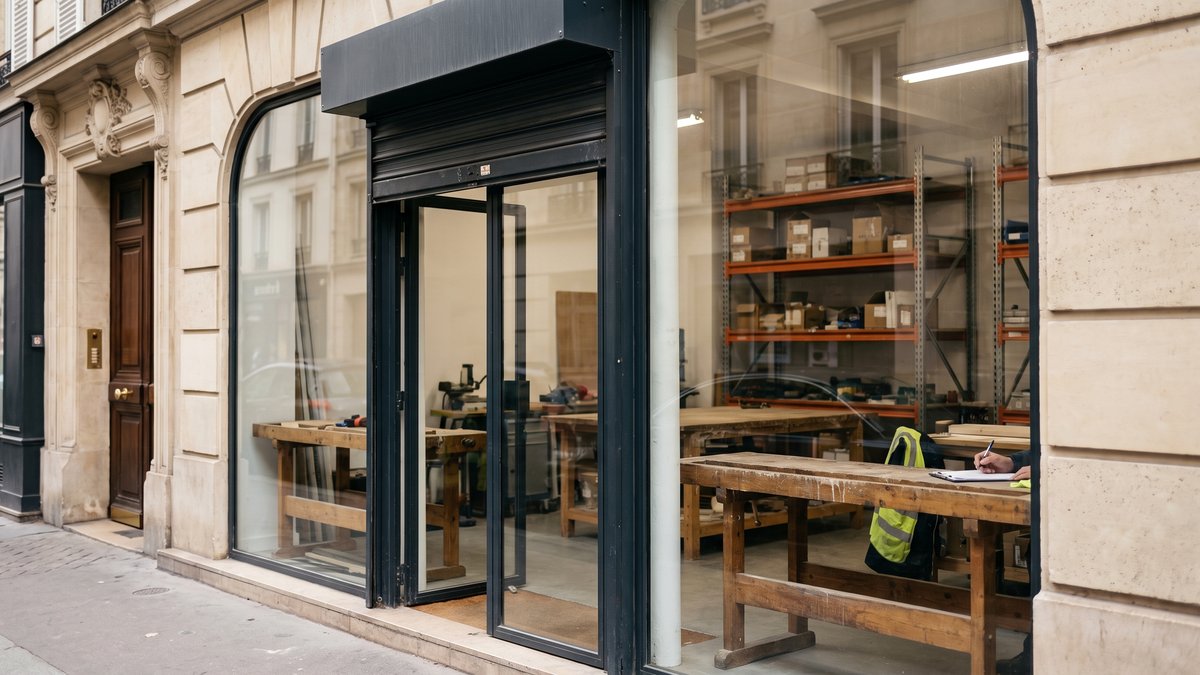
À Paris, un local en rez-de-chaussée peut sembler parfait pour démarrer vite. Pourtant, en assurance de local professionnel en rez-de-chaussée, le vrai tri se fait ailleurs : accès, stockage, sécurité, activité réelle. C'est souvent là qu'un projet d'atelier se complique, parfois juste avant la signature.
Le bon local n'est pas seulement bien placé
Un artisan, un créateur ou un dirigeant de TPE regarde d'abord la surface, la vitrine, le loyer, la circulation. C'est logique. Mais pour une multirisque professionnelle de local commercial, l'assureur raisonne autrement : il évalue un profil de risque, pas une opportunité immobilière.
Un rez-de-chaussée cumule en effet plusieurs sensibilités. Il est plus exposé au vol, aux actes de malveillance, au choc de véhicule, parfois au dégât des eaux venu de la rue ou des parties communes. Si le local comporte une arrière-cour, une cave reliée, une extraction, une réserve peu ventilée ou une vitrine ancienne, la lecture change encore. Ce ne sont pas des détails. Ce sont souvent eux qui font passer un dossier de standard à compliqué.
À Paris et en région parisienne, nous voyons régulièrement des projets corrects sur le plan commercial devenir fragiles au moment du placement d'assurance. Non parce que l'activité serait dangereuse en soi, mais parce que le local l'est un peu plus qu'il n'en a l'air.
Ce que l'assureur regarde avant le prix
Accès, façade et qualité de fermeture
La première question est simple : comment entre-t-on dans le local ? Une porte sur rue, une vitrine toute hauteur, un rideau métallique ajouré, une cour accessible sans contrôle, un sous-sol relié par un simple escalier - chaque point compte. L'assureur regarde aussi la nature des serrures, la présence d'une alarme, d'une télésurveillance ou d'un vitrage retardateur d'effraction.
Un local séduisant parce qu'il est très visible peut devenir moins séduisant pour le porteur de risque. Le commerce aime la transparence. L'assurance, elle, aime les obstacles.
Stockage, matières et voisinage
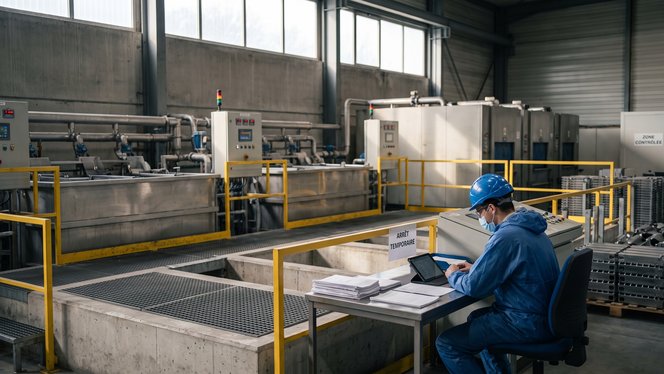
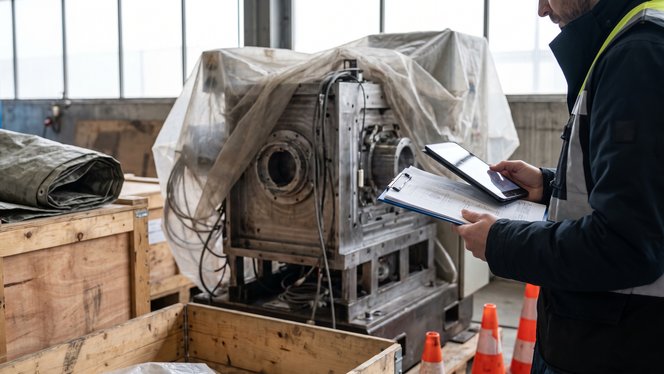
Deux ateliers de même taille ne présentent pas le même risque si l'un stocke du carton, des solvants, des batteries au lithium ou du matériel client. De même, le voisinage immédiat pèse : restauration avec extraction, activité de nuit, local vacant, immeuble ancien, cour technique encombrée. Un assureur sérieux ne lit pas seulement votre bail, il essaie de comprendre ce qui pourrait propager un sinistre ou aggraver une interruption d'activité.
C'est précisément là qu'un accompagnement en assurance pour les professionnels prend de la valeur : avant de consulter les compagnies, il faut reformuler correctement l'activité, les flux, les matières présentes et les protections déjà prévues. Une déclaration approximative coûte rarement moins cher. Elle coûte surtout plus tard.
Rez-de-chaussée, sous-sol, cour intérieure : les configurations qui changent tout
Un local en rez-de-chaussée avec simple atelier et passage limité peut rester assurable dans de bonnes conditions. En revanche, certains montages font grimper les réserves :
- réserve en sous-sol avec marchandises sensibles à l'humidité ou sans cloisonnement suffisant ;
- accès multiples entre rue, hall, cour et cave ;
- activité technique générant chaleur, poussières, vapeurs ou utilisation ponctuelle de flamme ;
- stock visible depuis la vitrine ou rotation irrégulière des marchandises ;
- locaux mixtes, entre atelier, stockage léger et accueil de clientèle.
C'est souvent dans ces zones grises que surgit le refus de l'assureur pour un local professionnel, ou plus discrètement une acceptation sous conditions : franchise relevée, plafond vol réduit, exclusion sur certaines marchandises, obligation d'alarme raccordée ou de porte blindée. Le local n'est pas forcément inassurable. Il devient simplement plus cher, plus contraint, parfois moins cohérent économiquement.
Quand l'activité déclarée ne ressemble pas à l'activité réelle
Un point bloque plus souvent qu'on ne le croit : l'écart entre ce qui est annoncé et ce qui sera vraiment fait sur place. Dire "atelier" ne suffit pas. S'agit-il d'assemblage, de réparation, de découpe, de stockage de pièces, de préparation de commandes, d'essais machine, de réception de clients, d'emballage ? Derrière un mot très simple, le risque peut changer du tout au tout.
Nous l'avons vu avec une petite société qui préparait l'ouverture d'un atelier de prototypage à Montreuil. Le local paraissait propre, sobre, presque évident. En regardant de plus près, une partie de l'activité impliquait des tests ponctuels, la présence de batteries et du matériel de tiers confié quelques jours. Le bail était prêt. L'assurance, elle, ne l'était pas. Après reprise du dossier et consultation plus large - c'est l'un des intérêts d'un cabinet indépendant capable d'interroger plus de 50 assureurs -, le risque a pu être placé, mais avec une organisation du stockage et des protections revue avant l'installation. Le local n'était pas mauvais. Il demandait juste d'être lu honnêtement.
Cette vigilance rejoint d'ailleurs d'autres sujets que nous traitons dans notre analyse sur le bail de bureaux ou d'atelier et dans cet article sur les dégâts des eaux en locaux loués. Le local, le bail et le contrat parlent ensemble, même quand personne ne le dit très fort.
Comment choisir un local assurable sans perdre des semaines
Avant signature, il faut réunir quelques éléments très concrets : adresse exacte, descriptif de l'activité, surface totale, plan ou photos, type de fermeture, valeur du stock, matériel présent, existence d'un sous-sol, accueil ou non du public, et copie du bail ou au moins du projet. Avec cela, un premier avis devient possible.
Nous conseillons aussi de poser quatre questions simples, presque sèches : le vol est-il accepté sans restriction majeure ? Quelles protections sont exigées ? Le stockage prévu correspond-il à l'activité déclarée ? Y a-t-il une exclusion qui rendrait le bail peu pertinent ?
Pour un créateur d'entreprise, Bpifrance Création propose d'ailleurs des repères utiles sur les étapes d'installation et de lancement d'activité sur bpifrance-creation.fr. Mais sur la question précise de l'assurabilité d'un local, mieux vaut obtenir une lecture technique en amont, avant devis de travaux, avant acompte, avant emballement.
En pratique, on peut classer un local en trois catégories : acceptable s'il est assurable au tarif du marché avec des protections courantes ; à négocier si des adaptations restent possibles ; à éviter si le coût, les exclusions ou les exigences de sécurité déforment trop le projet. C'est moins spectaculaire qu'une visite coup de cœur, mais bien plus utile au moment de durer.
Avant d'engager le bail, faites relire le risque
Un local professionnel ne se choisit pas seulement avec les yeux, ni même avec un tableur. Il se choisit aussi avec la logique du sinistre futur, ce qui change beaucoup de choses. Si vous préparez une installation à Paris ou en région parisienne, nous pouvons relire en amont les points d'assurabilité du site, du bail et de l'activité, puis orienter la mise en concurrence vers des solutions réalistes. Vous pouvez commencer par consulter notre accompagnement pour les professionnels, voir notre zone d'intervention ou parcourir nos autres analyses pour avancer avec un cadre plus net.