Coffre, brouillard, télésurveillance, franchise, capitaux : voici ce qu'un bijoutier à Paris peut parfois négocier avec l'assureur sans affaiblir la couverture.
Avant les fêtes, quelques jours de fermeture peuvent modifier le risque assuré d'une PME. Alarme, visites, stock et matériel doivent être revus avant de laisser les bureaux vides.
Un sous-traitant mal assuré peut laisser l'entreprise principale exposée. Voici ce que couvre - ou non - la décennale du donneur d'ordre et les contrôles à effectuer.
Une mutuelle collective peu chère peut sembler rationnelle, jusqu'à l'hospitalisation d'un salarié. Voici comment arbitrer entre budget maîtrisé et garanties crédibles.
Un rendez-vous client avec un véhicule personnel peut sortir du cadre déclaré au contrat auto. Voici comment vérifier la couverture avant qu'un sinistre ne complique la situation.
Au renouvellement d'assurance d'une PME, accepter la hausse, relever la franchise ou remettre le contrat sur le marché n'a pas le même impact. Voici comment arbitrer utilement.
Qui doit déclarer un dégât des eaux, qui prend en charge les réparations, et ce que l'assurance habitation couvre vraiment selon que vous êtes locataire, propriétaire ou bailleur.
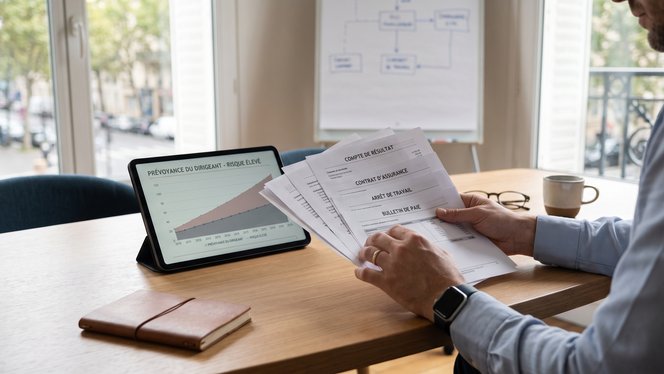
Quand un dirigeant réduit sa rémunération, sa prévoyance peut rester active tout en couvrant beaucoup moins bien un arrêt de travail. Voici les points à vérifier avant le sinistre.
Cloisons, coin stockage, matériel fixe, accueil du public : certains réaménagements de bureaux à Paris modifient le risque assuré. Voici quand prévenir l'assurance.
En Île-de-France, réduire ou réaménager des bureaux peut aussi modifier l'assurance : surface, usage, capitaux, sous-location et garanties doivent être revus.