Entreprise japonaise en France : faut-il assurer le siège, la filiale ou les deux en cas de sinistre ?
Pour une entreprise japonaise implantée en France, le vrai sujet n'est pas de choisir entre contrat groupe et police locale française. Il est de savoir qui paie, qui pilote et dans quel délai lorsque le sinistre frappe ici et bloque l'activité là où elle se fait vraiment.
Le malentendu classique entre programme groupe et couverture française
Beaucoup de filiales françaises pensent être couvertes parce que la maison mère dispose d'une master policy internationale. Sur le papier, l'idée semble solide. Dans les faits, un programme groupe ne remplace pas automatiquement un contrat local, surtout lorsqu'il faut indemniser vite, produire des attestations en France ou répondre à une exigence contractuelle d'un bailleur, d'un client ou d'une banque.
Le point délicat tient à la logique même des contrats. La police master organise une cohérence globale, parfois avec des mécanismes de différence de conditions ou de limites. La police locale française d'assurance, elle, répond au droit, au marché et aux pratiques de gestion des sinistres en France. Ces deux étages peuvent se compléter. Ils ne se confondent pas.
On retrouve ce besoin d'ajustement dès qu'une société prend des locaux, signe un bail commercial ou stocke du matériel. Sur ce point, notre article sur les clauses de bail qui déplacent le risque vers votre assurance montre à quel point une obligation locale peut bouleverser l'équilibre du programme.
Ce que la France impose, directement ou par ricochet
La réglementation n'oblige pas toujours une entreprise étrangère à tout assurer localement. Mais la réalité économique, elle, le fait souvent. Un bailleur français exigera une attestation adaptée. Un client grand compte demandera une RC avec montants, territoire et libellés compatibles avec son cahier des charges. Un crédit-bailleur ou un donneur d'ordre voudra un interlocuteur capable d'agir immédiatement en France.
Ajoutons un point moins visible : en cas de dommage important, le sujet n'est pas seulement la garantie théorique, mais la capacité opérationnelle à instruire le dossier localement. Expertise, échanges avec le propriétaire, relogement temporaire, justificatifs comptables pour la perte d'exploitation, tout cela se joue dans un calendrier serré. Un contrat mondial mal articulé peut laisser un angle mort ou simplement rallonger le temps de réponse. Et parfois, ce délai coûte presque autant que le sinistre lui-même.
Les garanties où les zones grises apparaissent le plus souvent
Les tensions reviennent toujours sur les mêmes sujets : responsabilité civile exploitation, dommages aux locaux, stocks et équipements, flotte automobile, cyber, accidents du travail, marchandises en transit et surtout pertes d'exploitation. Cette dernière garantie est souvent mal comprise. Être indemnisé pour des murs ou des machines n'assure pas la reprise du chiffre d'affaires. Or, une filiale française peut dépendre d'un site, d'une équipe réduite, parfois d'un seul atelier ou d'un seul bureau sensible.
Pour les activités techniques ou industrielles, nous voyons aussi des écarts sur les biens confiés, les essais, les prototypes ou les interventions chez le client. C'est d'ailleurs un angle proche de celui traité dans notre analyse sur les prototypes et la RC Pro. Là encore, une lecture uniquement centralisée donne vite une impression de sécurité un peu trompeuse.
Quand la filiale française découvre le problème après le dommage
Le dossier commençait banalement : une société japonaise, installée en région parisienne, occupait des bureaux avec un espace de démonstration technique à Levallois. Après un dégât électrique, une partie du matériel est devenue inutilisable et l'activité commerciale a aussitôt ralenti. La maison mère pensait que la master policy internationale d'entreprise suffirait. La filiale, elle, ne disposait que d'une couverture locale incomplète, sans vraie articulation sur la perte d'exploitation.
Quand nous intervenons sur ce type de situation pour des professionnels et entreprises, l'enjeu n'est pas d'ajouter des garanties au hasard. Il faut d'abord reconstituer la chaîne de responsabilité et de paiement : qui déclare, quelle police répond en première ligne, quelles exclusions locales existent, comment les franchises s'emboîtent. Dans ce cas, la résolution a tenu à peu de choses en apparence : clarifier le rôle de la police française, documenter le manque à gagner et remettre la structure contractuelle en ordre au renouvellement.
Le plus frappant n'était pas le dommage. C'était le flottement des premiers jours.
Assurer le siège, la filiale ou les deux ? En pratique, la bonne réponse est souvent les deux
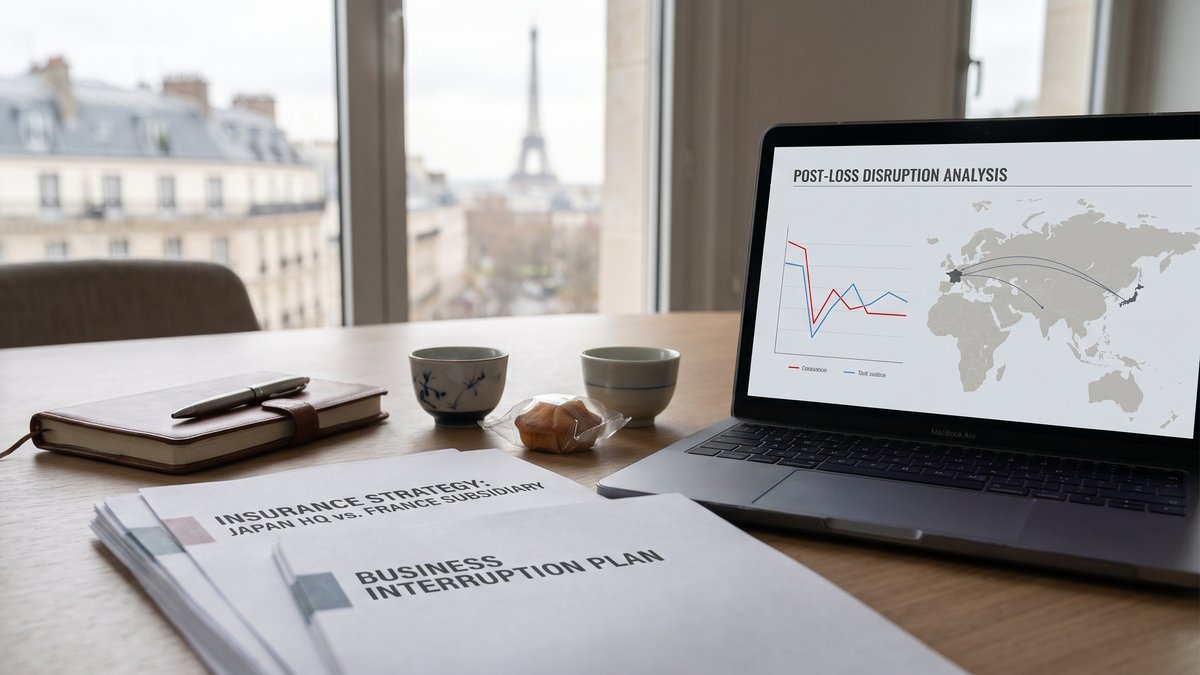
Dans la plupart des implantations sérieuses, la bonne architecture repose sur une police master au niveau du groupe et une police locale française calibrée pour l'entité exploitante. La police du siège sert la cohérence internationale, les standards du groupe, parfois l'harmonisation des limites. La police locale sécurise l'opérabilité en France : attestations, conformité contractuelle, gestion du sinistre, indemnisation de proximité, dialogue avec les tiers français.
Le vrai arbitrage porte donc moins sur le principe que sur le périmètre. Certaines filiales ont besoin d'un socle complet en dommages, RC, cyber et flotte. D'autres peuvent garder une structure plus resserrée, à condition que les interfaces avec le programme international soient écrites sans ambiguïté. C'est précisément le type d'analyse que nous menons pour les entreprises implantées à Paris et en Île-de-France, notamment lorsque plusieurs assureurs ou plusieurs juridictions se croisent.
Les questions à poser avant l'implantation ou le renouvellement
Avant de renouveler, il faut vérifier cinq points : qui supporte la perte d'exploitation en France ? Les contrats commerciaux imposent-ils une attestation locale ? La RC couvre-t-elle bien les activités réelles de la filiale ? Un sinistre sera-t-il géré en France sans attendre un arbitrage international ? Les plafonds et franchises sont-ils cohérents entre siège et filiale ?
Pour approfondir l'environnement des entreprises en implantation ou en développement, la CCI Paris Île-de-France et la Direction générale des entreprises proposent aussi des ressources utiles sur le cadre économique et administratif français.
Avant le sinistre, mettre la mécanique d'accord
Une implantation française ne se protège pas avec une opposition simpliste entre contrat japonais et contrat français. Elle se protège avec une architecture lisible, testée, documentée, capable de répondre ici sans perdre le lien avec le groupe. Si vous dirigez une filiale ou pilotez son renouvellement, nous pouvons vous aider à revoir cette articulation avec méthode et à identifier les angles morts les plus coûteux. Vous pouvez commencer par consulter notre regard d'expert, puis nous contacter pour faire le point sur votre programme.