Bureaux presque vides pendant les fêtes : comment adapter l'assurance avant une fermeture de fin d'année
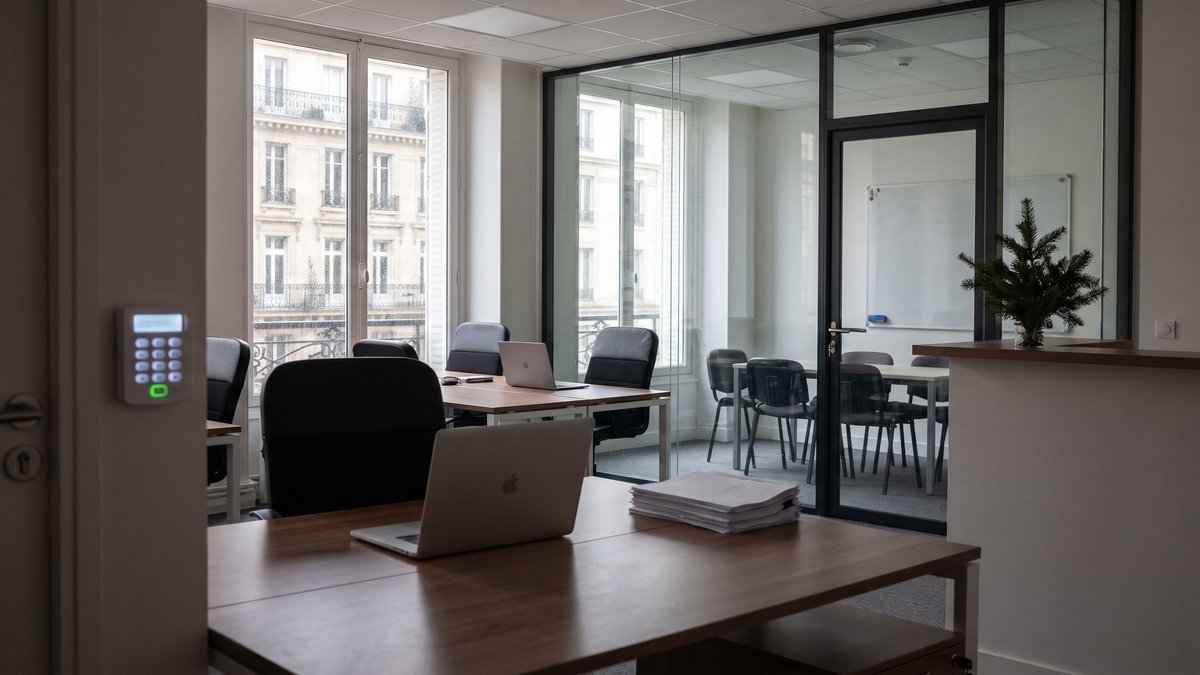
Entre Noël et le Nouvel An, une fermeture de fin d'année de l'entreprise semble banale. Pourtant, des locaux professionnels vides, quelques ordinateurs oubliés, une alarme mal paramétrée ou des visites trop espacées suffisent à déplacer le risque - et parfois la portée réelle de l'assurance.
Quelques jours de fermeture peuvent changer davantage qu'on ne le croit
Dans une PME parisienne, fermer cinq à dix jours ne revient pas simplement à baisser le rideau. Le local reste assuré, bien sûr, mais il n'est plus exposé de la même manière. Le risque de dégât des eaux non détecté augmente, celui de vol dans des bureaux pendant les vacances aussi, surtout si le site donne l'impression d'être déserté.
Beaucoup de dirigeants pensent que cette courte absence ne change rien au contrat. C'est parfois vrai, parfois non. Tout dépend de la rédaction : clause d'inoccupation, exigences de fermeture, alarme, nature des biens laissés sur place, voire fréquence des passages. Nous retrouvons ce sujet dans de nombreuses analyses de risques d'entreprise, parce que le problème n'est pas théorique : il surgit après sinistre, quand chaque détail devient soudain très concret.
Les clauses qui méritent une relecture avant la fermeture
Le premier point à vérifier est la définition contractuelle de l'inoccupation. Certains contrats ne réagissent qu'après plusieurs dizaines de jours sans présence, d'autres prévoient des obligations dès lors que les locaux ne sont plus visités régulièrement. Une alarme exigée au contrat, mais neutralisée pour simplifier les allées et venues de fin d'année, peut fragiliser l'indemnisation.
Il faut aussi regarder les moyens de protection déclarés : porte renforcée, rideau métallique, télésurveillance, contrôle d'accès, serrure particulière. Si le contrat a été souscrit sur la base d'un certain niveau de sécurité, il vaut mieux s'assurer que tout fonctionne réellement. C'est un point voisin de celui évoqué dans notre article sur les clés ou badges conservés après un départ : une faille d'accès, même discrète, pèse plus lourd qu'on ne l'imagine.
Stock, ordinateurs portables et clés : les biens les plus sensibles pendant la trêve
Quand les bureaux se vident, les biens restants deviennent plus exposés. Les ordinateurs portables posés dans un open space, le petit stock commercial gardé dans une réserve, les chèques, les doubles de clés ou des documents sensibles n'ont pas tous le même traitement d'assurance. Là encore, le contrat ne couvre pas tout de la même façon.
Le stock mérite une attention particulière. S'il a été temporairement regroupé dans une pièce non déclarée, ou si des marchandises ont été déplacées dans un sous-sol ou une annexe, la situation peut rappeler celle que nous détaillions à propos du stock entreposé hors des locaux déclarés. Un déplacement pensé comme pratique peut, en réalité, sortir du cadre garanti.
Pour les matériels informatiques, une question simple compte : que se passerait-il si l'effraction survenait au troisième jour de fermeture ? Si la réponse dépend d'un coffre, d'une armoire fermée ou d'une pièce sécurisée, mieux vaut l'anticiper plutôt que de le supposer. C'est souvent là que l'on voit si la fermeture de fin d'année d'une assurance entreprise a été traitée comme un détail ou comme un vrai sujet de prévention.
Quand une visite espacée ne suffit plus
À Boulogne, une société de conseil avait laissé ses locaux fermés pendant la semaine entre les fêtes. Le bureau n'était pas isolé, l'immeuble restait accessible, et l'équipe comptait sur un simple passage du dirigeant en milieu de période. Sur place, le badge actif d'un salarié parti quelques semaines plus tôt n'avait pas encore été désactivé. Rien d'extravagant, juste l'accumulation classique.
En reprenant le dossier, nous avons rapproché la question des accès de celle des garanties de la multirisque professionnelle, puis du contexte global d'occupation des lieux en région parisienne, tel que nous l'accompagnons aussi via notre zone d'intervention. La résolution a été sobre : contrôle des accès, révision des consignes de visite, sécurisation des portables. Le plus utile n'était pas la mesure spectaculaire, mais la cohérence retrouvée.
La checklist utile à faire 72 heures avant de fermer
Une vérification efficace tient rarement dans une grande procédure. Elle tient en quelques points, à condition qu'ils soient traités sérieusement.
- Tester l'alarme et vérifier qui reçoit les alertes.
- Contrôler les accès : badges actifs, doubles de clés, codes partagés, portes secondaires.
- Ranger le matériel sensible : portables, tablettes, documents, moyens de paiement.
- Sécuriser le stock et confirmer qu'il reste dans les zones déclarées.
- Organiser une visite périodique traçable, surtout si les bureaux sont vraiment vides.
- Couper ce qui doit l'être : appareils non essentiels, selon vos consignes internes et techniques.
- Conserver une preuve simple des contrôles effectués, utile en cas de discussion ultérieure.
Cette discipline n'a rien d'administratif au mauvais sens du terme. Elle protège la continuité d'activité. Et dans une région dense comme Paris et l'Île-de-France, où les configurations de bureaux varient énormément, elle évite surtout que le sinistre banal devienne un dossier contesté.
Prévenir son assureur n'est pas toujours obligatoire, mais parfois très utile
Faut-il signaler la fermeture ? Pas systématiquement. Une absence courte, dans des conditions ordinaires, n'appelle pas toujours une formalité. En revanche, il est prudent de prévenir son courtier ou son assureur si la fermeture se prolonge, si les locaux restent sans passage, si des biens de valeur demeurent sur place, ou si l'organisation diffère nettement de celle déclarée au contrat.
Nous conseillons cette mise à jour quand le risque a objectivement changé : nouvelle réserve, baisse d'occupation durable, travaux récents, accès modifiés. C'est la même logique que dans notre article sur les travaux d'aménagement de bureaux à Paris : l'assurance fonctionne mieux quand le contexte réel est décrit sans angle mort. Pour objectiver certaines expositions, les repères économiques de l'INSEE ou les recommandations de prévention de l'INRS peuvent aussi nourrir une démarche plus rigoureuse.
Avant de fermer, vérifiez surtout la cohérence entre usage réel et contrat
Une fermeture de fin d'année n'impose pas automatiquement de modifier votre contrat. En revanche, elle mérite presque toujours une relecture des points sensibles : inoccupation, alarme, accès, biens laissés sur place, fréquence des passages. C'est souvent dans ces interstices, un peu ternes en apparence, que se joue l'écart entre un sinistre correctement indemnisé et un dossier discuté. Si vous voulez faire le point sur vos locaux professionnels à Paris ou en région parisienne, nous pouvons vous accompagner via notre page Professionnels & Entreprises ou nous contacter pour un examen ciblé de votre situation.