Salarié sortant avec clés ou badge : comment éviter qu'un vol fragilise votre assurance
Quand un salarié sortant garde un trousseau, un badge ou un code d'alarme, le risque ne tient pas seulement à l'intrusion. En cas de sinistre, l'assureur examine aussi la sécurité des accès, les pratiques internes et la cohérence entre le contrat, les déclarations et la réalité du local.
Le point aveugle le plus fréquent au départ d'un salarié
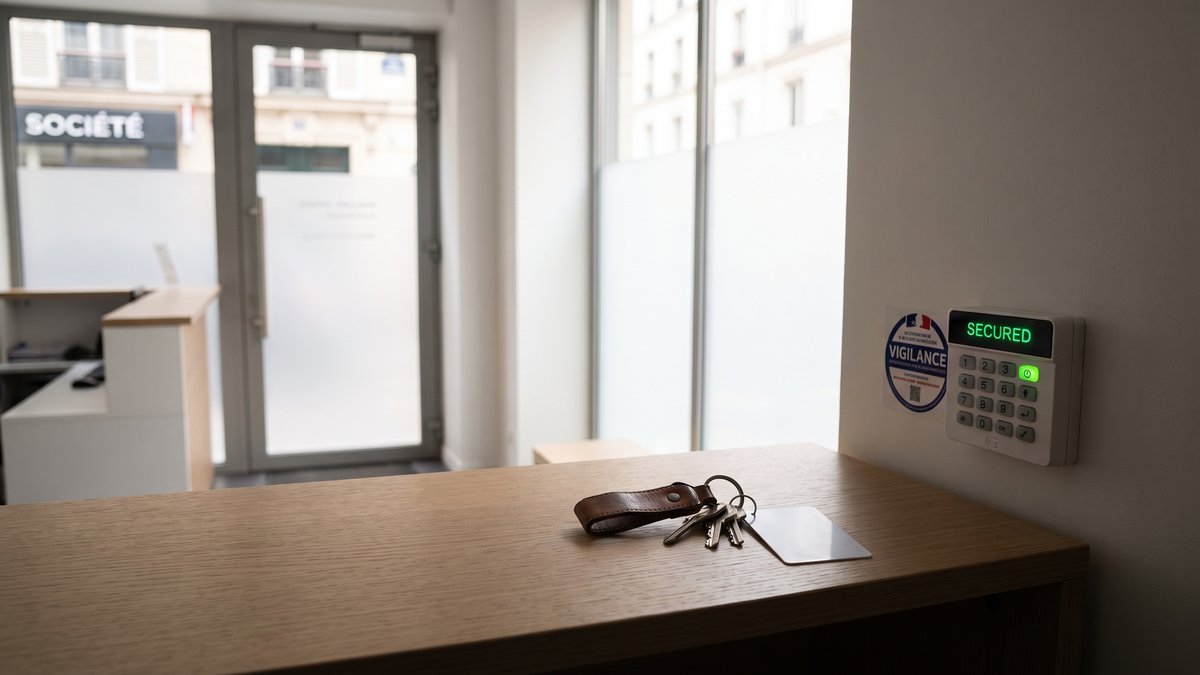
Dans beaucoup de PME, le départ d'un collaborateur va vite. Le matériel informatique est restitué, la paie est clôturée, parfois le téléphone aussi. Mais les clés du local professionnel, le badge d'entrée, le bip de parking ou le code d'alarme restent dans une zone grise. Ce détail, en apparence banal, peut peser lourd après un vol.
Il faut être clair sur ce point : l'assurance ne raisonne pas seulement à partir de l'existence d'un dommage. Elle regarde comment l'accès a été rendu possible. Une porte ouverte sans effraction visible, un badge encore actif, un code connu d'un trop grand nombre de personnes, et le dossier change de nature. On ne parle plus d'un simple cambriolage, mais d'une intrusion facilitée par une faiblesse interne.
Pour une entreprise en région parisienne comme ailleurs, le vrai sujet n'est donc pas seulement de savoir si le contrat contient une garantie vol. Il faut vérifier si les mesures de protection déclarées au contrat - alarme, contrôle d'accès, fermeture renforcée, gestion des clés - ont été maintenues de façon crédible.
Ce que l'assureur regarde réellement après un vol
Effraction, usage légitime et malveillance interne ne produisent pas le même débat
Beaucoup de dirigeants pensent être couverts dès lors qu'un vol a eu lieu dans des locaux assurés. En pratique, l'assureur distingue souvent trois situations.
La première est le vol avec effraction, le cas le plus classique : serrure forcée, porte fracturée, vitre brisée. La seconde est le vol commis grâce à un accès encore légitime en apparence : clé non rendue, badge non désactivé, code d'alarme inchangé. La troisième touche à la malveillance interne ou assimilée, quand l'auteur a, ou a eu, un lien avec l'entreprise.
Ces frontières comptent, parce qu'elles peuvent déclencher des exclusions, des demandes de preuves supplémentaires ou un débat sur la négligence. Certains contrats de multirisque professionnelle couvrent le vol sous conditions strictes de fermeture et de mise sous alarme. D'autres réduisent l'indemnisation si les protections annoncées n'étaient pas effectivement en place au moment du sinistre.
C'est précisément là que notre travail de courtage prend de la valeur : lors d'une revue de garanties sur des contrats professionnels, nous vérifions moins les intitulés commerciaux que les conditions concrètes de mise en jeu. Le mot 'vol' n'a jamais suffi, et c'est un vieux malentendu.
La question discrète : qu'aviez-vous mis en place avant le sinistre ?
Après une intrusion, l'entreprise doit souvent démontrer qu'elle a agi avec un minimum de rigueur. L'assureur peut demander la liste des détenteurs de clés, la date de désactivation d'un badge, l'existence d'un journal des accès, ou la preuve du changement de cylindre après un départ conflictuel.
Autrement dit, le débat porte rarement sur l'intention déclarée. Il porte sur la traçabilité. Une procédure non écrite, appliquée de mémoire, convainc mal. Un registre simple, tenu régulièrement, vaut parfois bien davantage qu'un dispositif sophistiqué mais mal suivi.
Quand un badge oublié ouvre un vrai débat d'indemnisation
Le dossier venait d'un commerce équipé d'une alarme en périphérie de Saint-Denis. Un salarié partait vite, dans un climat un peu tendu. Le badge d'accès n'avait pas été récupéré, le code n'avait pas été modifié, et personne ne savait très bien si la télésurveillance avait été prévenue.
Quelques semaines plus tard, une entrée sans effraction manifeste, puis du stock manquant. Le point décisif n'a pas été le montant volé, mais la chaîne des accès. Les échanges ont tourné autour de la désactivation tardive, de la diffusion trop large du code et de la cohérence entre les mesures annoncées et les usages réels. Nous avons aidé l'entreprise à reconstituer les éléments utiles, puis à reprendre plus proprement sa logique de couverture via l'accompagnement des professionnels et une relecture ciblée de ses risques. Au fond, ce n'était pas une affaire de technologie. C'était une affaire de discipline ordinaire.
Les vérifications à faire avant qu'un départ ne laisse une faille
Une check-list simple vaut mieux qu'une consigne vague
Au moment du départ d'un collaborateur, il faut prévoir une séquence courte et documentée. Restitution des clés, récupération des badges, suppression des accès temporaires, changement des codes partagés, information du prestataire d'alarme si besoin. Si un doute existe sur une copie de clé, le remplacement du cylindre peut coûter peu au regard d'un sinistre contesté.
Il faut aussi vérifier ce qui a été déclaré à l'assureur lors de la souscription. Une entreprise qui annonce une alarme activée hors présence, un contrôle d'accès ou une fermeture renforcée doit pouvoir montrer que ces éléments ne sont pas théoriques. Sur ce terrain, les recommandations générales de l'INRS sur la prévention en entreprise et les publications de l'Amrae sur la gestion des risques offrent un cadre utile, même si le contrat reste la pièce maîtresse.
Les preuves à conserver si un sinistre survient
Conservez les documents qui font foi : reçu de restitution signé, capture de désactivation du badge, e-mail au prestataire de sécurité, facture de changement de serrure, procédure de sortie, dépôt de plainte, photos des accès. Ce sont des pièces modestes, presque ingrates, mais elles protègent l'indemnisation.
Et puis il y a la question plus large, souvent remise à plus tard : votre contrat colle-t-il encore à la réalité de vos locaux, de votre stock et de vos pratiques ? C'est justement le sens d'une analyse sur mesure, telle que nous la menons pour les entreprises de Paris, de la région parisienne et, selon les dossiers, dans toute la France. La qualité d'une assurance se mesure souvent au moment où quelque chose a déjà dérapé.
Avant le sinistre, il reste une marge de manoeuvre
Le départ d'un salarié n'est jamais un simple sujet RH quand il emporte avec lui un moyen d'accès physique. C'est aussi un sujet d'assurabilité, de preuve et de cohérence contractuelle. Si vous voulez vérifier que vos procédures de sortie, votre multirisque professionnelle et vos mesures de sécurité tiennent ensemble, nous pouvons vous aider à relire ce point sensible et à ajuster les garanties utiles. Vous pouvez commencer par consulter nos articles, découvrir notre approche pour les professionnels ou nous contacter pour un examen ciblé de votre situation.