Dirigeant peu rémunéré ou non rémunéré : votre arrêt de travail sera-t-il vraiment couvert ?
Au démarrage d'une activité ou après un arbitrage de trésorerie, beaucoup de dirigeants allègent leur rémunération en pensant conserver une protection du revenu correcte. C'est souvent là que la prévoyance du dirigeant se fissure : au moment d'un arrêt de travail, la couverture attendue n'est plus celle qui existe réellement.
Une rémunération basse ne produit pas seulement une cotisation plus faible
Chez un mandataire social en arrêt de travail, la question centrale n'est pas seulement de savoir si un contrat existe, mais sur quelle base il indemnise. Or, beaucoup de garanties de prévoyance s'appuient sur un revenu professionnel déclaré, une rémunération nette ou brute, parfois sur le bénéfice selon le statut. Si cette base a baissé, l'indemnité suit - et elle suit vite.
Le point qui déroute souvent, c'est la confusion entre train de vie réel et revenu assurable. Un dirigeant peut vivre grâce à des dividendes, à l'épargne du foyer ou à un report de trésorerie. Pourtant, en assurance, ces flux ne remplacent pas toujours une rémunération régulière. Une couverture de dirigeant non rémunéré peut donc devenir très théorique, même avec un contrat encore en vigueur.
Dans les faits, un contrat peut rester actif, mais verser des montants faibles, différés ou plafonnés. C'est moins spectaculaire qu'une exclusion nette, mais, financièrement, le résultat est parfois le même.
Ce qui décide vraiment de l'indemnisation
Les indemnités journalières dépendent d'une assiette, pas d'une intention
La plupart des contrats de prévoyance pour chef d'entreprise articulent l'indemnisation autour de quatre paramètres : l'assiette de revenu retenue, la franchise, le plafond journalier et les conditions médicales ou professionnelles. Un dirigeant qui se verse peu peut donc cumuler un faible niveau d'indemnités et un délai d'attente long.
Exemple simple : si un contrat couvre jusqu'à 50 % à 80 % du revenu déclaré, une rémunération volontairement abaissée entraîne mécaniquement une baisse du filet de sécurité. Ce n'est pas une lecture sévère de l'assureur, c'est souvent l'application normale des conditions prévues.
Il faut aussi regarder la source de l'indemnisation de base selon le statut du dirigeant. Entre assimilé salarié et travailleur non salarié, les mécanismes diffèrent, les délais aussi, et les écarts peuvent être sensibles. Service-Public.fr permet d'ailleurs de vérifier les grands repères statutaires, ce qui évite déjà quelques contresens.
Dividendes, prime ponctuelle, compte courant : de faux amis
Beaucoup de dirigeants pensent, un peu trop vite, qu'un revenu global suffit à justifier une bonne couverture. En réalité, les dividendes ne sont pas toujours pris en compte dans l'assiette d'indemnisation. Même chose pour certaines primes irrégulières ou pour un train de vie soutenu par un compte courant d'associé. Le contrat, lui, regarde des bases définies à l'avance, pas l'impression générale de solvabilité.
C'est précisément pour cela que nous insistons, dans notre accompagnement des professionnels et entreprises, sur la lecture croisée entre statut, rémunération effective et contrat de prévoyance. Une garantie correcte sur le papier peut devenir trompeuse après un simple arbitrage comptable.
Quand la baisse de rémunération passe inaperçue jusqu'au sinistre
Le problème apparaît souvent après un changement banal : lancement d'activité, passage en SAS, baisse volontaire de salaire pour préserver la trésorerie, rémunération variable selon les mois, ou retour à un minimum de paie compensé par des dividendes. Le dirigeant croit avoir maîtrisé son budget. En réalité, il a parfois dégradé la base assurable sans revoir son contrat.
Autre difficulté : certaines garanties ne se mettent pas à jour automatiquement. Si la déclaration initiale mentionnait un revenu cohérent il y a deux ans, mais que la situation actuelle n'a plus rien à voir, l'écart ne sera découvert qu'au moment du calcul de l'indemnisation. Et là, il est trop tard pour corriger.
Le sujet est proche de celui que nous abordions déjà dans cet article sur le changement de statut du dirigeant : en prévoyance, les ruptures de cohérence coûtent souvent plus cher que l'absence totale d'optimisation.
À Lille, un dirigeant conserve son contrat mais perd son vrai filet de sécurité
Le dossier semblait tranquille. Le gérant d'une société de services techniques avait réduit sa rémunération depuis plusieurs mois pour absorber une phase de développement, en se disant que son contrat de prévoyance continuerait à jouer si besoin. Sur son bureau, un relevé de dividendes voisinait avec l'échéancier d'assurance ; l'ensemble paraissait tenir.
Puis un arrêt de travail est survenu. Le contrat n'était pas résilié, les cotisations étaient à jour, pourtant les indemnités journalières attendues se sont révélées bien plus basses que prévu, calculées sur une base devenue minimale. La difficulté n'était pas administrative, mais structurelle. En relisant la situation avec lui, comme nous le faisons dans une logique d'analyse des risques, il est apparu que la protection suivait l'ancienne mécanique de revenu, pas l'équilibre financier réel du foyer. Quelques ajustements auraient suffi plus tôt. Après coup, l'écart avait déjà parlé.
C'est une scène assez sobre, presque banale. Et c'est justement pour cela qu'elle mérite d'être prise au sérieux.
Les vérifications à faire avant qu'un arrêt de travail ne révèle l'écart
Les documents à relire sans attendre
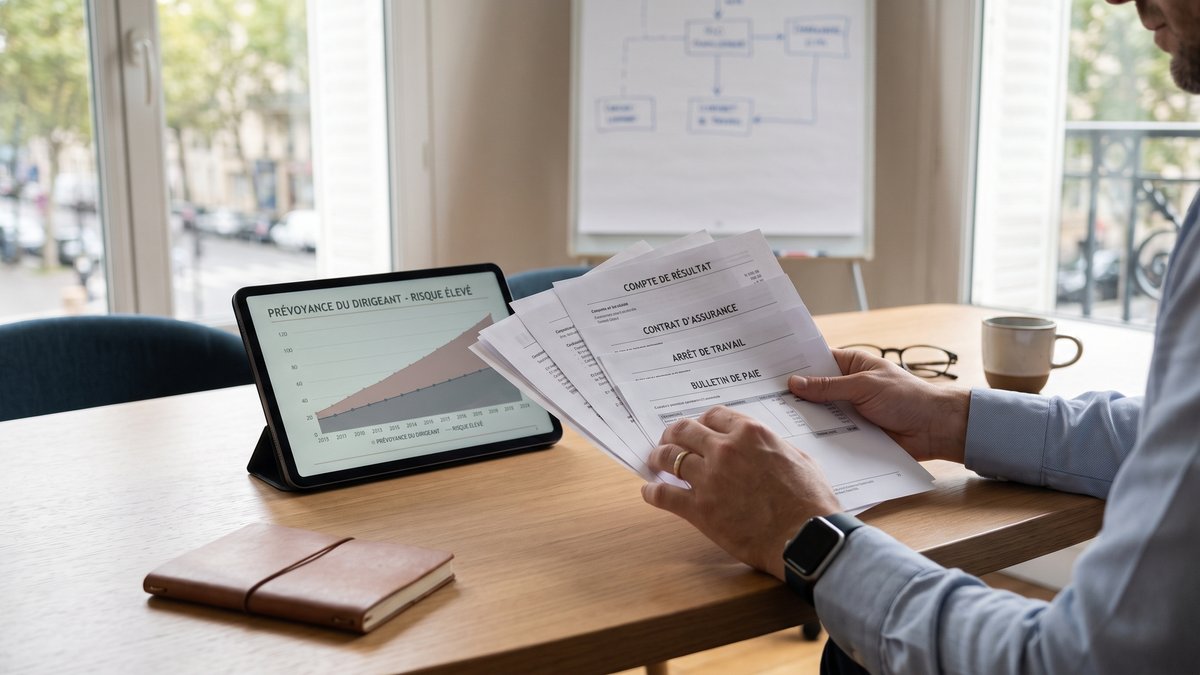
Avant tout, il faut reprendre les conditions particulières, les éventuels avenants, la notice du contrat et les justificatifs de revenus utilisés à la souscription ou lors de la dernière révision. Il faut aussi vérifier ce qui est déclaré aujourd'hui socialement et fiscalement. Une divergence entre ces éléments crée souvent de mauvaises surprises.
Nous conseillons de contrôler au minimum :
- la définition du revenu de référence retenu par le contrat ;
- le délai de franchise en cas d'incapacité temporaire ;
- le plafond d'indemnisation quotidien ou mensuel ;
- les exclusions liées à l'activité, à l'état de santé ou au statut ;
- les règles de révision en cas de baisse ou de variation de rémunération.
Pour un premier niveau de repère sectoriel, les ressources de France Assureurs peuvent être utiles, mais elles ne remplacent pas la lecture précise du contrat concerné.
Arbitrer entre budget maîtrisé et protection crédible
Réduire le coût d'une prévoyance n'est pas absurde. En revanche, le faire en laissant intacte une architecture devenue incohérente, oui, c'est risqué. Il vaut souvent mieux ajuster la franchise, revoir certains niveaux de garantie ou hiérarchiser les besoins réels, plutôt que conserver une formule qui rassure seulement en apparence.
Notre rôle, sur ce type de dossier, n'est pas d'empiler des garanties. Il consiste plutôt à rechercher un équilibre entre protection et budget, surtout pour les dirigeants de Paris, de la région parisienne et, plus largement, pour des entreprises suivies partout en France. C'est aussi l'esprit de notre page d'accueil et de notre regard d'expert : clarifier ce qui couvre vraiment, pas ce qui semble couvert.
Avant le prochain arbitrage de trésorerie, relisez la logique entière
Un dirigeant peu rémunéré n'est pas forcément mal protégé. Mais il ne l'est pas automatiquement non plus, et c'est toute la nuance. Dès que la rémunération baisse, devient irrégulière ou s'efface derrière d'autres revenus, la question n'est plus théorique : quel montant tomberait réellement en cas d'arrêt ? Si cette réponse n'est pas claire, il faut reprendre le dossier avant l'accident de parcours. Pour faire le point sur votre situation de protection du dirigeant, vous pouvez consulter notre page /pros ou nous contacter afin d'examiner les garanties utiles, sans superflu.