Rendez-vous client avec votre voiture personnelle : l'assurance suivra-t-elle en cas d'accident ?
Beaucoup de professionnels utilisent leur voiture sans se demander si leur contrat suit vraiment. Pourtant, entre usage privé, trajet domicile-travail et déplacements professionnels, l'écart peut devenir très concret le jour d'un accident, surtout lorsqu'un rendez-vous client ou une mission entre en jeu.
Ce que l'assureur distingue, et ce que l'on confond souvent
Sur le terrain, la confusion est tenace. Un véhicule personnel sert à tout : aller au bureau, déposer un dossier, rejoindre un prospect, visiter un chantier. Or, pour l'assureur, ces situations ne relèvent pas toujours du même usage déclaré. C'est là que naît le malentendu.
En pratique, on distingue généralement l'usage privé, le trajet domicile-travail et l'usage professionnel. Le premier couvre les déplacements personnels. Le deuxième vise les allers-retours habituels entre le domicile et le lieu de travail. Le troisième, lui, concerne les déplacements effectués dans le cadre d'une activité professionnelle : rendez-vous client, visite de fournisseur, déplacement sur site, mission ponctuelle.
Ce n'est pas un détail administratif. En cas de sinistre sur un trajet professionnel, l'assureur regarde d'abord ce qui est écrit au contrat, puis la réalité de l'usage. Si le salarié ou le dirigeant pensait être couvert parce qu'il ne transportait ni marchandises ni clients, il peut découvrir un angle mort assez tard.
Quand l'indemnisation peut être discutée
Il faut être précis : un accident n'entraîne pas automatiquement un refus de garantie. Mais un usage insuffisamment déclaré peut ouvrir une discussion défavorable, surtout si l'assureur estime que le risque assuré n'était pas celui qu'il avait accepté. Selon les cas, il peut y avoir maintien des garanties, limitation, application de conditions moins favorables, voire contestation.
Le point sensible n'est pas seulement la responsabilité civile, qui reste très encadrée, mais aussi les garanties dommages, la protection du conducteur, l'assistance, ou encore les conséquences pour l'employeur lorsque le véhicule personnel est toléré pour une mission.
Il faut aussi distinguer la fréquence. Un déplacement exceptionnel chez un client n'est pas perçu comme une tournée commerciale quotidienne. Pourtant, même ponctuel, un usage professionnel doit souvent être déclaré. Les contrats ne parlent pas tous la même langue ; c'est précisément pour cela qu'une lecture rapide suffit rarement.
Le mot qui change tout : mission
Dès qu'un trajet est effectué pour les besoins de l'activité, la notion de mission professionnelle peut apparaître. Et avec elle, des questions très concrètes : qui a autorisé le déplacement, l'entreprise a-t-elle vérifié l'assurance, le salarié utilise-t-il régulièrement son véhicule personnel, un ordre de mission ou un mail existe-t-il ?
Ce faisceau d'indices compte. Il ne crée pas la garantie, bien sûr, mais il éclaire la nature réelle du déplacement. Nous retrouvons ce sujet dans de nombreux dossiers d'entreprises suivies via notre accompagnement professionnels et entreprises, notamment en région parisienne, où les rendez-vous extérieurs sont fréquents et parfois banalisés.
Véhicule personnel et véhicule de société : ce n'est pas la même logique
Avec un véhicule de société ou une flotte automobile, le cadre est en général pensé pour l'activité. Avec une voiture personnelle, il faut articuler deux univers : le contrat auto du conducteur et la responsabilité de l'entreprise qui l'envoie en déplacement. C'est souvent là que le sujet se complique, un peu en silence.
L'entreprise ne doit pas seulement rembourser des kilomètres. Elle doit aussi s'assurer que l'usage autorisé est cohérent avec la mission confiée. Sinon, elle crée une zone grise. Pour un dirigeant de PME, cela mérite le même réflexe de vérification que pour un bail, un stock déplacé ou un prototype envoyé chez un client - autrement dit, un risque banal en apparence, mais pas si banal.
Au passage, il faut éviter un raccourci fréquent : le fait qu'un salarié soit indemnisé au titre d'un accident du travail ou d'un accident de trajet n'a rien d'automatique sur l'étendue de la garantie auto. Les logiques sociales et assurantielles ne se superposent pas parfaitement. Pour les repères réglementaires, Service-Public.fr reste utile, mais le contrat d'assurance, lui, garde le dernier mot sur sa propre mécanique.
Quand un commercial part à Reims avec son véhicule personnel
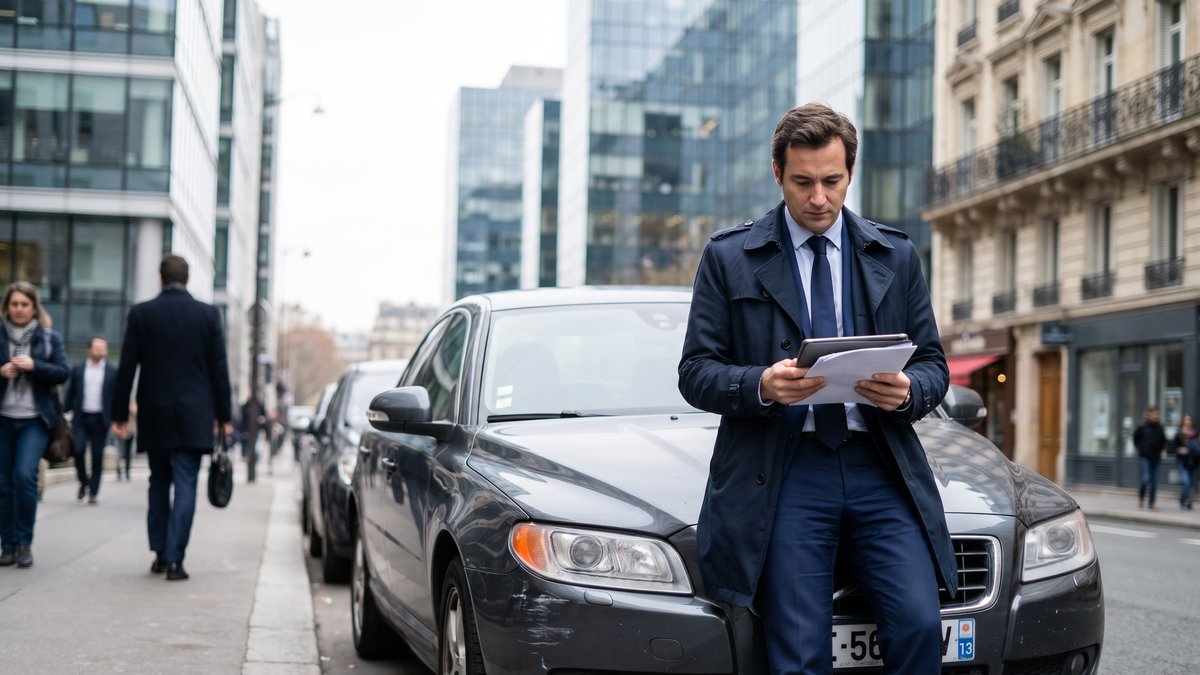
Le dossier paraissait simple. Un commercial d'une PME francilienne devait rencontrer un client à Reims avec sa voiture personnelle, parce que le véhicule de société était indisponible. L'entreprise indemnisait les frais kilométriques depuis des mois, sans avoir vraiment revu le sujet. Après un accrochage matériel, la question n'a pas porté d'abord sur le choc, mais sur l'usage déclaré au contrat.
En relisant les pièces, il manquait l'essentiel : aucune vérification récente de l'attestation, aucune confirmation de l'usage professionnel, aucune règle interne claire. Nous intervenons souvent sur ce type de zone floue, au croisement de l'assurance auto, de la responsabilité de l'employeur et de la gestion du risque. Dans ce cas, la remise à plat a conduit à formaliser les contrôles et à redéfinir qui pouvait se déplacer, et dans quelles conditions. Parfois, le vrai sinistre commence avant l'accident.
Cette logique rejoint d'ailleurs d'autres sujets traités dans notre regard d'expert, par exemple lorsque des biens sortent des locaux déclarés ou quand une mission technique dépasse le périmètre initialement assuré.
Les vérifications utiles avant d'autoriser ces déplacements
Ce qu'il faut demander au conducteur
Avant tout déplacement régulier avec un véhicule personnel, mieux vaut obtenir quelques preuves simples : attestation d'assurance, confirmation écrite de l'usage couvert, permis valide, identité du conducteur habituel, et éventuellement puissance ou catégorie du véhicule si l'activité présente un risque particulier. Rien de spectaculaire, mais c'est ce qui tient quand il faut démontrer sa rigueur.
Ce qu'il faut clarifier côté entreprise
L'entreprise devrait formaliser une règle interne : quels collaborateurs peuvent utiliser leur véhicule, pour quels trajets, avec quelle fréquence, et avec quel niveau minimal de garantie. Une note succincte suffit souvent. Elle doit aussi prévoir un contrôle périodique. Sur ce point, un courtier en assurance à Paris ou en Île-de-France ne sert pas seulement à placer un contrat : il aide à arbitrer entre exposition réelle, budget et sécurité juridique. C'est aussi l'intérêt d'un accompagnement durable sur notre zone d'intervention.
Enfin, il faut poser la question des options : garantie du conducteur renforcée, assistance étendue, tous accidents, parfois protection juridique. Pour les entreprises qui hésitent entre véhicule personnel et véhicule affecté, une revue plus large des besoins auto professionnels peut être pertinente. Le site de la Fédération Française de l'Assurance rappelle utilement les grands principes, mais le calibrage reste toujours contractuel.
Mettre fin aux zones grises avant qu'elles coûtent cher
Un véhicule personnel utilisé pour le travail n'est pas un détail d'organisation. C'est un risque contractuel, humain et parfois financier, qui mérite d'être vérifié avant le premier accrochage, pas après. Si vous autorisez des rendez-vous clients, des visites de site ou des missions ponctuelles avec des voitures personnelles, une revue des usages déclarés et des justificatifs s'impose. Nous pouvons vous aider à clarifier ce point, puis à l'inscrire dans une protection plus cohérente via notre page /pros ou depuis /articles, où nous partageons d'autres analyses de terrain.