Bijouterie à Paris : quelles exigences de sécurité d'assurance peuvent encore se négocier
Pour une assurance de bijouterie à Paris, la vraie difficulté n'est pas seulement le prix. Elle tient au tri entre des exigences de sécurité réellement structurantes - coffre, brouillard, télésurveillance - et celles qui peuvent parfois s'aménager sans fragiliser l'assurabilité du commerce.
Deux assureurs peuvent lire la même bijouterie de façon très différente
En bijouterie, le risque n'est jamais jugé sur la seule valeur du stock. L'emplacement, la visibilité depuis la rue, la nature des vitrines, la routine de fermeture, le niveau d'encaisse, le volume de réparations sur place ou encore la fréquence des transports de marchandises pèsent lourd. C'est là que beaucoup de devis deviennent difficiles à comparer.
Un assureur peut exiger un coffre certifié avec arrimage précis et dépôt nocturne intégral, quand un autre acceptera un schéma plus souple si la télésurveillance, le cloisonnement du stock et les procédures humaines sont solides. En clair, il n'existe pas une doctrine unique de l'assurabilité d'un commerce sensible. Il existe des appétits de marché, des habitudes de souscription, parfois aussi une lecture plus fine du terrain.
Nous le voyons souvent à Paris et en Île-de-France : deux contrats paraissent proches sur la prime, mais l'un impose des conditions quotidiennes impossibles à tenir. C'est un point plus grave qu'il n'y paraît. Un contrat acceptable sur le papier et inapplicable en boutique prépare des discussions pénibles au moment du sinistre.
Ce qui reste, en pratique, difficilement négociable
Les protections mécaniques et la cohérence du local
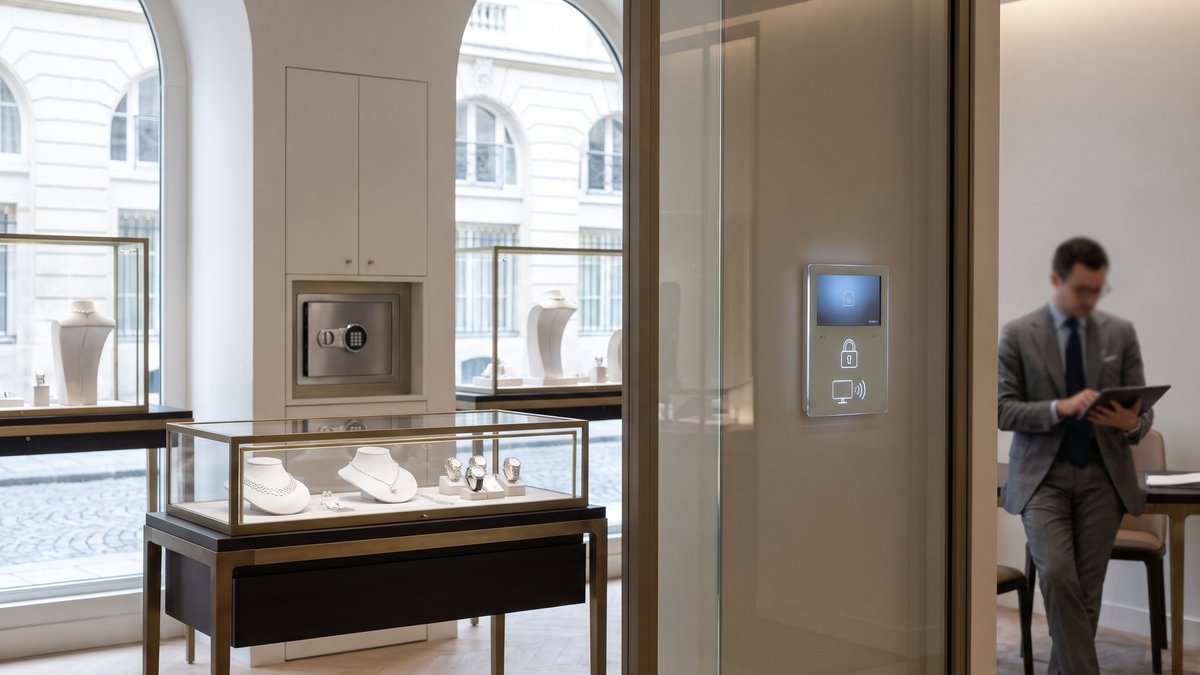
Dans la plupart des dossiers, certains socles bougent peu. Les assureurs attendent des protections mécaniques cohérentes : rideau, vitrage retardateur d'effraction, serrurerie adaptée, parfois sas ou limitation de l'accès aux zones de réserve. Si le local présente une faiblesse évidente en façade ou en arrière-boutique, il sera rare d'obtenir une vraie souplesse ailleurs.
Le stockage hors présentation compte aussi. Un stock dormant dispersé dans plusieurs meubles, ou laissé en arrière-caisse sans procédure stable, inquiète davantage qu'un stock concentré, inventorié et sécurisé. Sur ce point, l'article sur le stock entreposé hors des locaux déclarés éclaire bien la logique de l'assureur : ce qui n'est pas cadré devient vite un angle mort.
Les alarmes, le brouillard et la preuve du respect des conditions
L'alarme intrusion et, de plus en plus, le générateur de brouillard ne sont pas demandés par goût de sophistication. Ils répondent à un enjeu simple : réduire le temps utile du vol. Dans une bijouterie, quelques minutes suffisent. Le brouillard, lui, coupe littéralement la scène. C'est coûteux, oui, mais souvent défendable quand l'exposition est forte.
Ce qui est moins discuté qu'on ne le croit, c'est la preuve. Maintenance, télésurveillance active, consignes de mise sous alarme, dépôts au coffre : si le contrat les impose, il faut pouvoir montrer qu'ils sont tenus. C'est précisément le genre de point que nous reprenons lors d'un travail d'analyse des risques professionnels sur les solutions d'assurance pour les entreprises, parce qu'une garantie ne vaut jamais mieux que son exécution réelle.
Ce qui peut parfois se discuter sans dégrader la couverture
Franchise, capitaux et organisation des flux
La négociation utile porte souvent moins sur les équipements majeurs que sur l'architecture du contrat. Une franchise plus élevée peut compenser une prime tendue. Des capitaux mieux ventilés entre stock, montres, atelier, espèces et aménagements évitent de surpayer une garantie mal calibrée. Les plages horaires couvertes, le niveau d'espèces conservé, la fréquence des enlèvements ou la limitation de certaines expositions en vitrine peuvent aussi se retravailler.
Autrement dit, le triptyque coffre, brouillard, télésurveillance n'est pas toujours négociable en bloc ; en revanche, son articulation avec le reste l'est parfois. Un assureur peut maintenir le brouillard mais assouplir le gardiennage temporaire. Un autre acceptera un coffre différent si les capitaux nocturnes baissent nettement.
Dans cette phase, un courtier en assurance pour bijouterie apporte surtout de la traduction. Il ne s'agit pas seulement de mettre des compagnies en concurrence, mais de reformuler le risque pour qu'il soit lu correctement, sans minimisation naïve ni dramatisation inutile.
Quand les conditions paraissent supportables jusqu'au jour où elles ne le sont plus
À Levallois, une bijouterie reprise après changement d'enseigne avait accepté un contrat exigeant un dépôt systématique au coffre, l'activation du brouillard à chaque fermeture et l'absence totale de stock en vitrine la nuit. Sur le devis, rien d'absurde. En exploitation, pourtant, l'équipe raccourcissait parfois la procédure en fin de semaine, lorsque l'atelier finissait tard et que les livraisons se chevauchaient.
Le problème n'était pas la mauvaise volonté, mais plutôt la discordance entre le contrat et le rythme réel de la boutique. En remettant le dossier sur le marché via notre expertise dédiée à la bijouterie, puis en comparant avec une remise en concurrence plus classique comme nous l'expliquons aussi dans notre article sur le renouvellement d'assurance PME, l'équilibre a changé : procédure allégée sur un point, franchise relevée, capitaux nocturnes mieux cadrés. Le contrat était un peu moins confortable sur le papier, beaucoup plus sûr dans la vraie vie.
C'est souvent ainsi que se joue la bonne décision : moins dans la promesse d'une protection idéale que dans la capacité à tenir la règle tous les soirs.
Une petite checklist avant de signer ou de renouveler
Avant toute signature, nous conseillons de vérifier quatre choses. D'abord, ce qui est obligatoire tous les jours, pas seulement en cas d'absence prolongée. Ensuite, qui peut prouver quoi en cas de sinistre : maintenance, rondes, télésurveillance, inventaires. Puis, si les capitaux déclarés correspondent au pic réel d'exposition. Enfin, si le local restera assurable après un changement d'agencement ou d'activité, sujet voisin de celui que nous traitions dans cet article sur l'assurabilité d'un local avant signature.
Signer un contrat tenable vaut mieux qu'acheter une illusion de sécurité
En bijouterie, la meilleure police n'est pas celle qui promet le plus, mais celle dont les conditions collent à votre exploitation, à Paris comme ailleurs en Île-de-France. Si vous hésitez entre plusieurs exigences de sécurité, mieux vaut arbitrer avant l'échéance que découvrir après un vol qu'une clause était intenable. Pour confronter vos devis, relire vos obligations quotidiennes et vérifier l'assurabilité réelle de votre boutique, nous vous invitons à consulter notre accompagnement pour les professionnels ou notre zone d'intervention.